Crescimento alto · Inflação baixa
Crescimento com inflação controlada
Ativo 4Ativo 5
Assista agora o método de alocação que eu uso desde 2020 com clientes que somavam mais de R$ 250 milhões em patrimônio, adaptado para você executar sozinho em menos de 10 minutos por mês. Sem acompanhar o mercado. Sem depender de assessor. Sem virar analista.
Acesso imediato · Garantia de 90 dias · Pagamento único, sem mensalidade
+500
clientes orientados
+R$ 250 milhões
em patrimônio de clientes que somavam esse valor
+150
famílias atendidas
E a carteira tem pelo menos uma perna funcionando em cada um.
Crescimento alto · Inflação baixa
Crescimento alto · Inflação alta
Crescimento baixo · Inflação baixa
Crescimento baixo · Inflação alta
Construção educacional MGW baseada em cenários macroeconômicos.
Terceirizou para um assessor, e ele só liga quando tem produto novo. Nunca quando tem estratégia velha para revisar.
Ou estudou por conta. Salvou vídeos, entendeu o que é ETF, o que é IPCA+. E na hora de decidir quanto colocar em cada coisa, travou.
Conteúdo de graça ensina as peças. Nunca ensina o sistema.
Então o dinheiro fica onde está. Parado na conta, ou espalhado em seis aplicações indicadas por gente diferente, em momentos diferentes, sem nada ligando uma à outra.
E quando entra dinheiro novo, a decisão volta do zero.
Eu passei dois anos fazendo o contrário do que ensino hoje.
Em janeiro de 2019 larguei a EY para viver de day trade. Dez horas por dia na frente do gráfico. Ganhei muito em três dias e devolvi tudo nas semanas seguintes.
Quando virei consultor no Grupo Primo, gerindo mais de R$ 250 milhões, descobri uma coisa que me irritou: as carteiras que davam certo eram as mais simples. As que eu quase não precisava tocar.
Foram dez horas por dia durante dois anos para eu aprender que o problema nunca foi falta de esforço. Era excesso.
O mercado te entrega listas. Compre isso, venda aquilo. Você volta todo mês para saber o que mudou, e é exatamente isso que faz o negócio deles funcionar.
A Carteira de 7 Ativos entrega a estrutura: quanto vai em cada classe de ativo, e como escolher dentro de cada uma. Ela não muda quando muda a Selic, o governo ou a moda.
Você decide uma vez. Depois disso, a única pergunta do mês é onde vai o aporte. E ela se responde em dez minutos.
Já foi o terceiro ou quarto ano em que "organizar os investimentos" entrou na sua lista e não saiu.
Um fim de semana de trabalho. E essa aba fecha.
Formado em Direito. Quatro anos entre vara cível, juizado e escritório. No mesmo ano, estudo de direito americano na University of California, Davis.
Entra na EY, uma das Big4. Auditoria e consultoria tributária, IRPJ, CSLL, impostos diretos e indiretos.
Larga a EY para operar em tempo integral. Operações de curto prazo, dez horas por dia. No mesmo ano, Formação em Finanças no COPPEAD/UFRJ.
Dois anos estudando e operando sem consistência. É o período que produz a tese: complexidade vende, simplicidade vence.
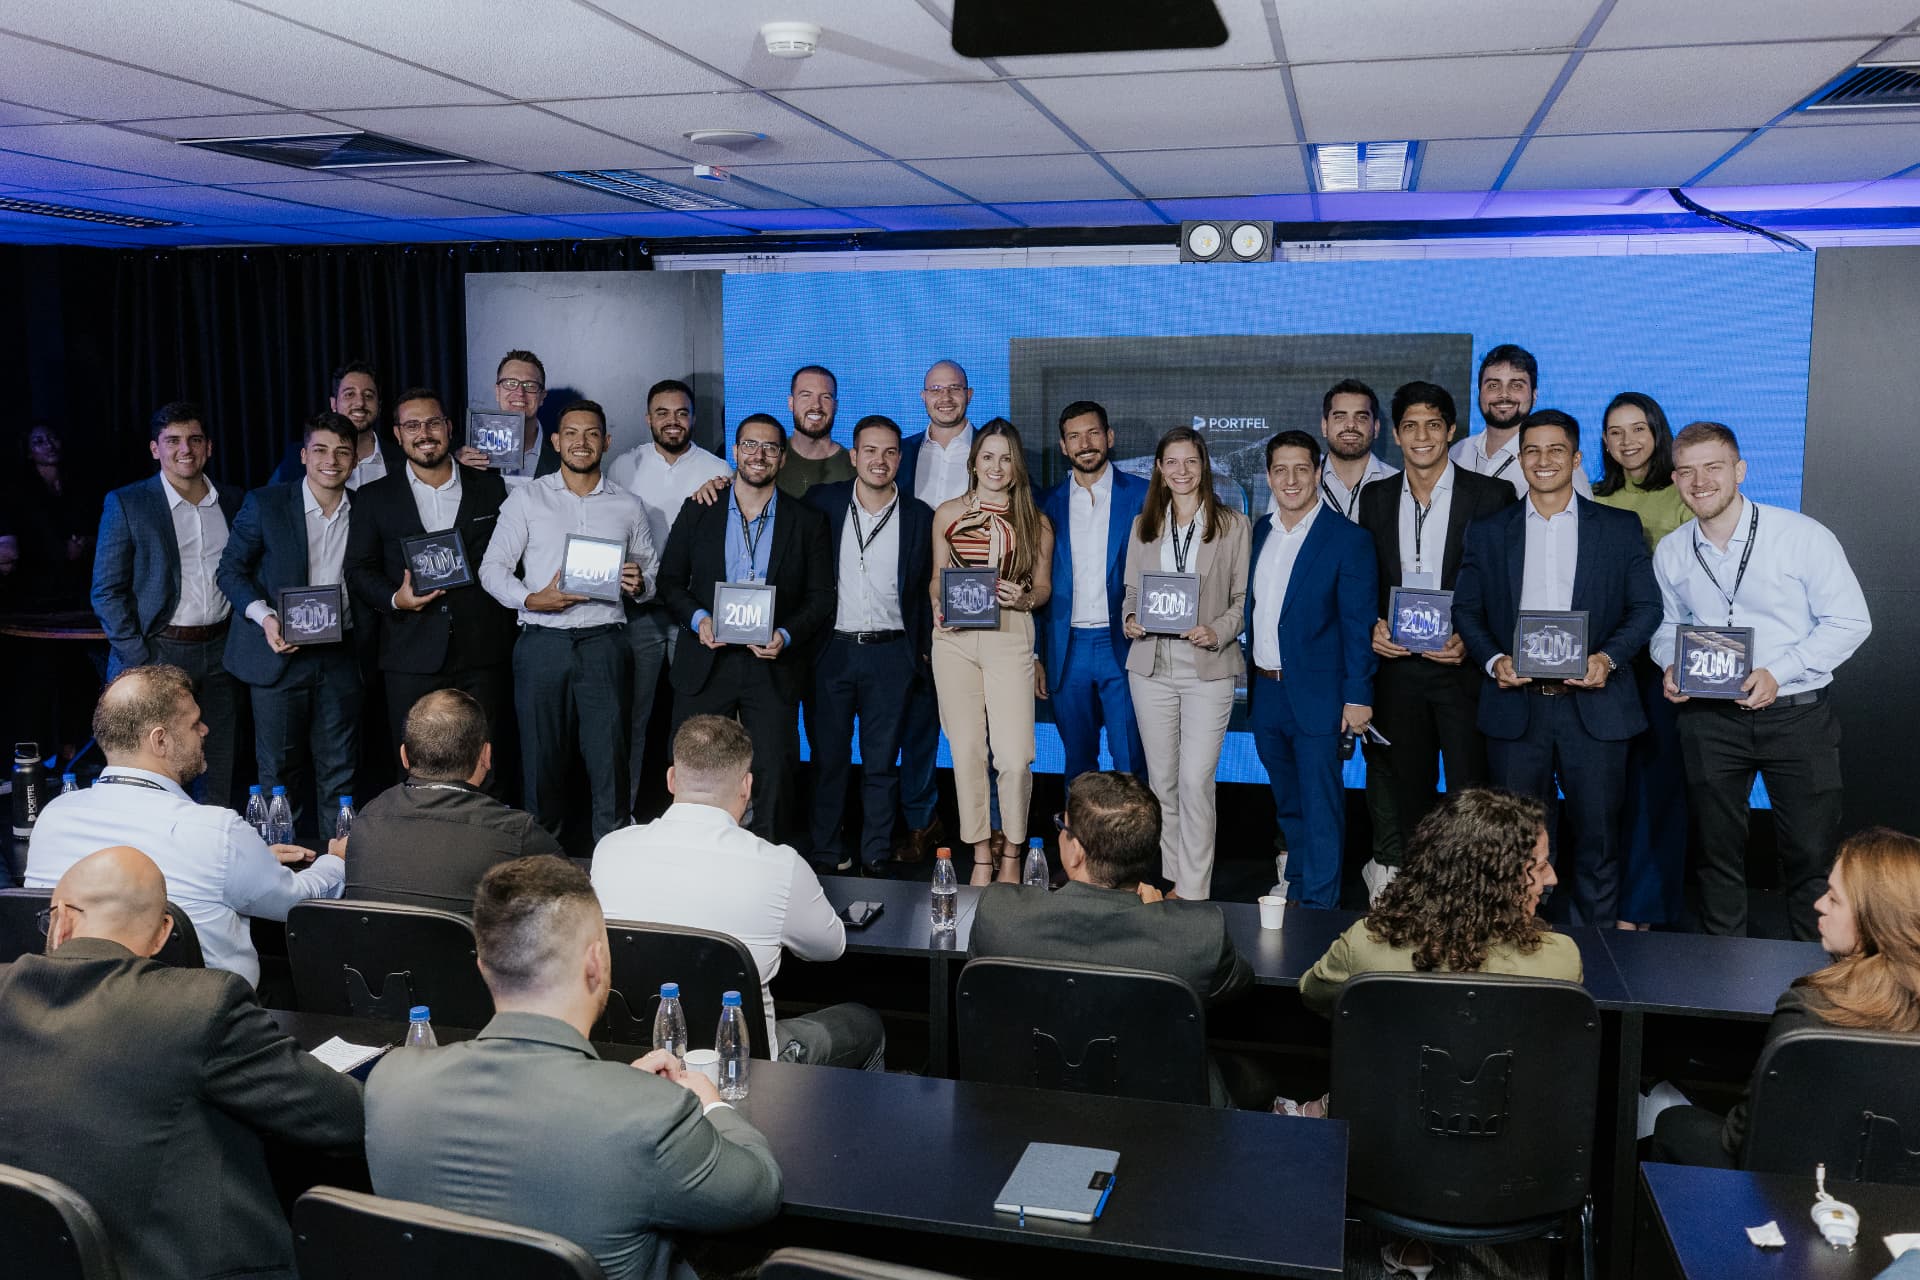
Portfel, do Grupo Primo. Wealth Manager por dois anos e meio, com mais de R$ 250 milhões sob gestão e planejamento. No mesmo período, conclui o MBA em Investimentos e Asset Allocation.
Consultor CVM sob a marca MGW, parceiro da Ticker Wealth, certificado CFP®. Remuneração exclusivamente fee-based, sem comissão sobre produto.
Foram oito anos e cinco carreiras para chegar em um método que cabe em dez minutos por mês. Você não precisa repetir nenhum deles.
Não é uma lista de ativos do mês. São sete classes de ativo, com um peso definido em cada, escolhidas para que a carteira nunca dependa de um único cenário econômico dar certo.
Você não troca de método quando muda de perfil. Troca os pesos.
Perfis ilustrativos do método A Carteira de 7 Ativos.
Uma estrutura concreta, sem depender de códigos de ativo.
Composição e percentuais disponíveis no curso.
Uso ele para liquidez e caixa. É de onde sai o dinheiro quando você precisa.
Uso ele para proteger o poder de compra quando a inflação surpreende.
Uso ele para travar a taxa de hoje. Trabalha a favor quando os juros caem.
A perna de crescimento, dentro do país.
A mesma perna de crescimento, fora do país.
O seguro da carteira. Costuma subir quando o resto cai.
Fatia pequena, com comportamento diferente de todos os outros.
01
Todo mundo começa perguntando qual ativo comprar. A pergunta certa é quanto do seu dinheiro fica em cada classe. Brinson, Hood e Beebower mostraram que é a alocação que explica quase toda a variação de retorno de uma carteira no tempo. Você passou anos otimizando a parte que menos importa.
02
Definida a estrutura, sobra escolher o veículo mais eficiente de cada classe. Os dados são brutais: nos dez anos até 2025, 90,8% dos fundos de gestão ativa no Brasil ficaram atrás do índice (SPIVA, S&P Dow Jones Indices).
03
É o pilar que faz o método caber em dez minutos. Em vez de vender o que subiu para comprar o que caiu, o que gera imposto, você direciona o dinheiro novo para as classes que ficaram para trás.
1h30 de conteúdo. Aula mais longa: 4min22.
Sete módulos, aulas curtas, do porquê ao passo a passo na tela da corretora. Modular: assista de uma vez ou volte no módulo que precisar. Acesso vitalício, incluindo atualizações.
As faixas percentuais por classe de ativo nos quatro perfis de risco, do conservador ao agressivo, em uma folha só. É o documento que você imprime e deixa na gaveta.
Do escolher corretora ao primeira ordem executada, com as armadilhas de cada etapa. Feito para você executar no fim de semana, não para guardar.
Quando fazer, como calcular, e como usar o aporte para rebalancear sem gerar imposto.
O aprofundamento em cada classe, a ciência por trás e os quatro inimigos silenciosos do patrimônio.
As sete perguntas que revelam quanto ele ganha com você, se existe conflito de interesse, e qual é o custo total real da sua carteira hoje. Se ele travar em duas delas, você já sabe o que fazer.
R$ 3.000/ano
O modelo de mercado cobra em torno de 1% do patrimônio ao ano. Sobre R$ 300 mil, todo ano, para sempre.
R$ 200 mil+
Pagar 2% ao ano em taxas em vez de 0,3% custa mais de R$ 5.000 por ano sobre R$ 300 mil. Em quinze anos, a diferença passa de R$ 200 mil.
2 anos e uma conta zerada
É o método mais caro dos três.
R$ 67
Pagamento único. Sem mensalidade, sem renovação.
TUDO O QUE VOCÊ RECEBE
Acesso imediato · Garantia de 90 dias
Assista, monte a sua alocação, execute. Se em 90 dias você não tiver a sua carteira montada, funcionando, e consumindo menos de dez minutos do seu mês, me manda um e-mail e eu devolvo os R$ 67.
Eu dou 90 dias e não 7 porque 7 dias testam se você gostou do vídeo. 90 dias testam se o método funcionou na sua vida, que é a única coisa que me interessa.
Gustavo Manfredi
CONSULTOR DE INVESTIMENTOS CVM · CFP® · ADVOGADO · BACHAREL EM CIÊNCIAS CONTÁBEISGustavo geriu mais de R$ 250 milhões em patrimônio de clientes na Portfel, do Grupo Primo, e hoje atende sob a marca MGW · Myriad Global Wealth, parceira da Ticker Wealth, com remuneração exclusivamente fee-based e dever fiduciário, sem comissão sobre produtos financeiros.
Advogado de formação, passou por auditoria e consultoria tributária na EY antes de migrar para o mercado financeiro em 2019. Foi assessor de investimentos, depois Wealth Manager no Grupo Primo, e concluiu MBA em Investimentos e Asset Allocation em 2024. Em dezembro de 2025 conquistou a certificação CFP®, a mais reconhecida em planejamento financeiro no mundo.
Essa combinação, direito, tributação, contabilidade e gestão de patrimônio, é rara. É o que permite tratar o dinheiro de alguém como um sistema único, e não como uma corretora isolada do resto da vida dela.
Antes de tudo isso, passou quase dois anos perdendo dinheiro em day trade, dez horas por dia. Foi essa experiência que produziu a tese que sustenta o método inteiro: complexidade vende, mas simplicidade vence.
Você tem duas opções a partir de agora.
A primeira é fechar essa página e deixar como está. O dinheiro continua onde está, rendendo o que rende, e daqui a um ano você lê uma página parecida com essa e pensa exatamente o que está pensando agora.
A segunda é reservar um fim de semana. Um. Sair dele com uma carteira montada, um critério que é seu, e essa decisão riscada da lista para sempre.
QUERO MONTAR MINHA CARTEIRA AGORA · R$ 67Acesso imediato · Garantia de 90 dias · Sem mensalidade, sem renovação